Wekerle+ Lakástakarék: akár 1,8 millió forint állami támogatás lakáscélú megtakarításhoz
Wekerle+ Lakástakarék – 10–20% állami támogatás 2027-től
Tartalom
- 1. Wekerle+ Lakástakarék: így gyűjthetsz könnyebben pénzt saját otthonodra!
- 2. Mi az a Wekerle+ Lakástakarék?
- 3. Mennyi állami támogatást kaphatsz a Wekerle+ Lakástakarékkal?
- 4. Milyen előnyöket kínál a Wekerle+ Lakástakarék?
- 5. Mire használhatod fel a Wekerle+ Lakástakarék megtakarítását?
- 6. Kinek lehet jó választás a Wekerle+ Lakástakarék?
- 7. Wekerle+ Lakástakarék: érdemes előre tervezni!
Wekerle+ Lakástakarék: így gyűjthetsz könnyebben pénzt saját otthonodra!
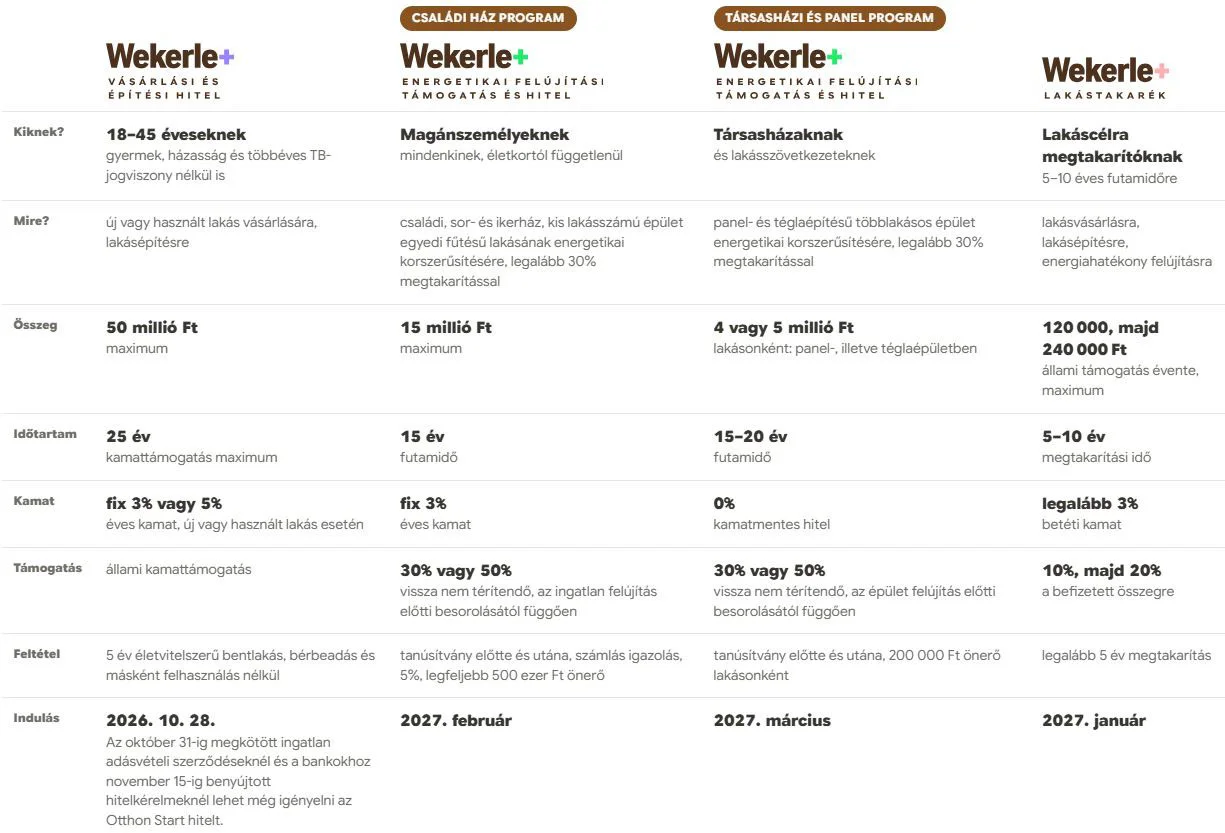
Saját lakást szeretnél vásárolni, építkezést tervezel, vagy felújítanád a meglévő otthonodat? A lakáscélú megtakarítás hosszú távon komoly segítséget jelenthet abban, hogy megteremtsd a szükséges anyagi hátteret. A 2027 januárjában induló Wekerle+ Lakástakarék ehhez kínál új lehetőséget: állami támogatással és legalább 3%-os betéti kamattal segíti a tudatos otthonteremtést.
A konstrukció egyik legnagyobb előnye, hogy a befizetéseid után az első öt évben 10%, a hatodik évtől pedig 20% állami támogatás járhat, a meghatározott éves maximumok figyelembevételével.
Nézzük meg, hogyan működik a Wekerle+ Lakástakarék, mire használhatod fel a megtakarítást, és mennyi támogatást kaphatsz!
Mi az a Wekerle+ Lakástakarék?
A Wekerle program részeként egy hosszú távú, lakáscélú előtakarékossági lehetőség, amelynek célja, hogy állami támogatással segítse a lakosság otthonteremtési terveit.
A Wekerle+ Lakástakarék 2027 januárjától indul a hivatalos tájékoztatás szerint. A konstrukció 5–10 éves megtakarítási időszakot kínál, amely alatt az ügyfelek saját befizetéseik után állami támogatásban részesülhetnek.
A megtakarítás három fő lakáscélra használható fel:
Lakásvásárlásra, az önerő vagy a vételár finanszírozásának támogatására.
Lakásépítésre, az építkezéshez szükséges saját forrás megteremtésére.
Energiahatékony lakásfelújításra, a meglévő ingatlan korszerűsítésére.
Ez különösen azoknak lehet előnyös, akik nem szeretnének kizárólag hitelből finanszírozni egy nagyobb lakáscélt, hanem előre tervezve, rendszeres megtakarítással gyűjtenék össze a szükséges összeget.
Mennyi állami támogatást kaphatsz a Wekerle+ Lakástakarékkal?
Az új konstrukció egyik legfontosabb eleme a befizetésekhez kapcsolódó állami támogatás. A támogatási rendszer a megtakarítás időtartamától függően két szakaszra oszlik.
Az első öt évben:
A befizetés után 10% az állami támogatás mértéke.
Az éves támogatás maximuma 120 000 forint.
A hatodik évtől a tizedik évig:
A befizetés után 20% állami támogatás jár.
Az éves támogatás maximuma 240 000 forint.
A megtakarításokat emellett a hivatalos tájékoztatás szerint legalább 3% betéti kamat is gyarapítja.
Ez különösen fontos, hiszen a megtakarító nemcsak a saját pénzét helyezi el egy lakáscélú konstrukcióban, hanem az állami támogatás és a betéti kamat révén további hozamra is számíthat.
Mekkora megtakarítás gyűjthető össze 5 vagy 10 év alatt?
Ha valaki évente 1 200 000 forintot fizet be a lakástakarékba, akkor az éves maximális állami támogatást is kihasználhatja.
Megtakarítási idő | Saját befizetés | Állami támogatás |
|---|---|---|
1 év | 1 200 000 Ft | 120 000 Ft |
5 év | 6 000 000 Ft | 600 000 Ft |
10 év | 12 000 000 Ft | 1 800 000 Ft |
A tízéves időszak végére tehát akár 1,8 millió forint állami támogatás is összegyűjthető, a betéti kamaton felül.
Fontos, hogy ezek számított példák, amelyek az éves maximális támogatás teljes kihasználásával számolnak. Nem tartalmazzák a betéti kamatból származó hozamot, és nem tekinthetők garantált lejárati összegeknek. A tényleges megtakarítás a befizetésektől és a végleges szerződéses feltételektől függ.
A megtakarításon felül a takarékpénztártól legalább 3%-os betéti kamat is jár.
Milyen előnyöket kínál a Wekerle+ Lakástakarék?
A lakáscélú megtakarítás legnagyobb értéke a kiszámíthatóság. A Wekerle+ konstrukció ezt állami támogatással egészíti ki.
1. Állami támogatás a befizetéseid után
A megtakarítási időszak első öt évében 10%, a következő öt évben 20% támogatás járhat a befizetésekre. Ez jelentősen növelheti a félretett pénzed összegét.
2. Legalább 3%-os betéti kamat
A befizetett pénzed nemcsak az állami támogatással gyarapodhat, hanem legalább 3%-os betéti kamatot is biztosít a konstrukció.
3. Tervezhető, 5–10 éves megtakarítás
Te dönthetsz arról, hogy rövidebb vagy hosszabb időtávban gondolkodsz. A minimális megtakarítási idő öt év.
4. Többféle lakáscélra felhasználható
Nem kizárólag lakásvásárlásra fordíthatod a megtakarítást. Lakásépítéshez és energiahatékony felújításhoz is segítséget nyújthat.
5. Segítség az önerő előteremtésében
Egy lakásvásárlás vagy építkezés során az önerő előteremtése sokszor komoly kihívást jelent. A rendszeres előtakarékosság segíthet abban, hogy a későbbi lakáscélodhoz szükséges saját forrást fokozatosan összegyűjtsd.
Mire használhatod fel a Wekerle+ Lakástakarék megtakarítását?
A konstrukció három fontos lakáscél megvalósításához kínál támogatást.
1. Lakásvásárlás
Ha saját lakást vagy házat szeretnél vásárolni, a megtakarításodat a vételár finanszírozására fordíthatod.
Különösen hasznos lehet, ha már most tudod, hogy néhány év múlva szeretnél ingatlant vásárolni, és addigra megfelelő összegű saját forrást szeretnél felhalmozni.
2. Lakásépítés
Építkezést tervezel? A Wekerle+ Lakástakarék segítségével előre gondoskodhatsz az építkezéshez szükséges pénzügyi háttér egy részéről.
A rendszeres megtakarítás segíthet abban, hogy ne egyszerre kelljen előteremtened a teljes összeget.
3. Energiahatékony felújítás
A megtakarítás meglévő otthonod korszerűsítésére is felhasználható.
Legyen szó energetikai fejlesztésről vagy egy nagyobb felújításról, a félretett pénz hozzájárulhat ahhoz, hogy korszerűbb és gazdaságosabban fenntartható otthonban élhess.
Kinek lehet jó választás a Wekerle+ Lakástakarék?
A konstrukció elsősorban azoknak lehet érdekes, akik előre gondolkodnak, és szeretnének rendszeresen félretenni egy későbbi lakáscél megvalósítására.
Például:
Fiataloknak, akik néhány éven belül saját lakást vásárolnának.
Családoknak, akik nagyobb otthonba költöznének.
Építkezést tervezőknek, akik előre gyűjtenének az építkezés költségeire.
Ingatlantulajdonosoknak, akik energiahatékonyabbá szeretnék tenni otthonukat.
Mindenkinek, aki hosszabb távon, kiszámítható módon szeretne lakáscélra megtakarítani.
A legfontosabb, hogy a megtakarítási időszakot és a vállalt befizetéseket a saját pénzügyi lehetőségeidhez igazítsd. Bár az állami támogatás jelentős előnyt jelenthet, a konstrukció kiválasztása előtt érdemes több szempontot is megvizsgálni.
Megtakarítási idő: A hivatalos tájékoztatás 5–10 éves időszakot jelöl meg. Fontos, hogy a választott időtáv illeszkedjen a lakáscél megvalósításának tervezett időpontjához.
Rendszeres befizetés: A támogatás a befizetésekhez kapcsolódik, ezért a vállalt megtakarítási összegnek hosszabb távon is teljesíthetőnek kell lennie.
Állami támogatási maximum: A 10 és 20 százalékos támogatás mellett éves felső korlát is érvényesül.
Betéti kamat: A támogatás mellett a pénzintézet által fizetett kamat is fontos tényező.
Lakáscél igazolása: A megtakarítás felhasználásának a programban meghatározott lakáscélokhoz kell kapcsolódnia.
Szerződéses feltételek és költségek: A számlanyitási, számlavezetési, kezelési és egyéb díjakat is figyelembe kell venni.
Különösen fontos, hogy a jelenleg elérhető kormányzati tájékoztató még nem tartalmaz minden részletes szerződéses és ügyintézési szabályt. A végleges pénzügyi döntés előtt ezért célszerű megvárni a részt vevő pénzügyi intézmények hivatalos ajánlatait.
Wekerle+ Lakástakarék: érdemes előre tervezni!
A saját otthon megteremtése sokak számára az egyik legfontosabb hosszú távú cél. Ehhez azonban nemcsak megfelelő ingatlanra, hanem tudatos pénzügyi tervezésre is szükség van.
A Wekerle+ Lakástakarék 2027-től új lehetőséget kínálhat azoknak, akik állami támogatással szeretnék növelni lakáscélú megtakarításukat.
Az első öt évben 10%, a következő öt évben 20% támogatás, a legalább 3%-os betéti kamat és a 10 év alatt elérhető akár 1,8 millió forintos állami támogatás vonzó lehetőséggé teheti a konstrukciót.
Ha lakásvásárlást, építkezést vagy energetikai felújítást tervezel, érdemes figyelemmel kísérned a program részletes feltételeit.
A tudatos otthonteremtés az első megtakarítással kezdődik!
További részletekért érdemes felkeresni a Wekerle Program hivatalos oldalát: https://wekerle.kormany.hu/
Galéria
Tetszett a cikk? Oszd meg!
A cikk szerzője
Dalma Balázs
Ingatlanpiaci szakértő, aki segít eligazodni a lakásvásárlás és -eladás útvesztőjében.